
La crisis del estrecho de Ormuz ha recordado algo que a veces olvidamos: nuestra dependencia energética de combustibles fósiles, que, además del impacto ambiental que generan, también nos hace vulnerables. Y en ese escenario, cada kilómetro que recorremos con electricidad en lugar de con un derivado del crudo tiene un valor que ya se puede medir en euros.
El ahorro ya se cuenta en miles de millones
Según un informe del grupo de análisis energético Ember, los vehículos eléctricos permitieron a los países importadores de petróleo ahorrar unos 20.000 millones de dólares entre marzo y agosto de 2026, al evitar la importación de unos 200 millones de barriles de crudo. De ese ahorro global, los coches 100 % eléctricos aportaron 16.500 millones y los híbridos enchufables, 3.500. Por regiones, China concentró unos 14.000 millones y la Unión Europea, alrededor de 3.100 (datos Ember, marzo–agosto 2026).
No es un dato aislado: las ventas mundiales de eléctricos crecieron un 11 % interanual hasta agosto de 2026 y, si se excluyen EE UU y China, el crecimiento ronda el 45 % (Ember). La transición avanza, aunque a ritmos muy distintos según el país.
Turismos: la demanda se consolida y el precio empieza a ceder
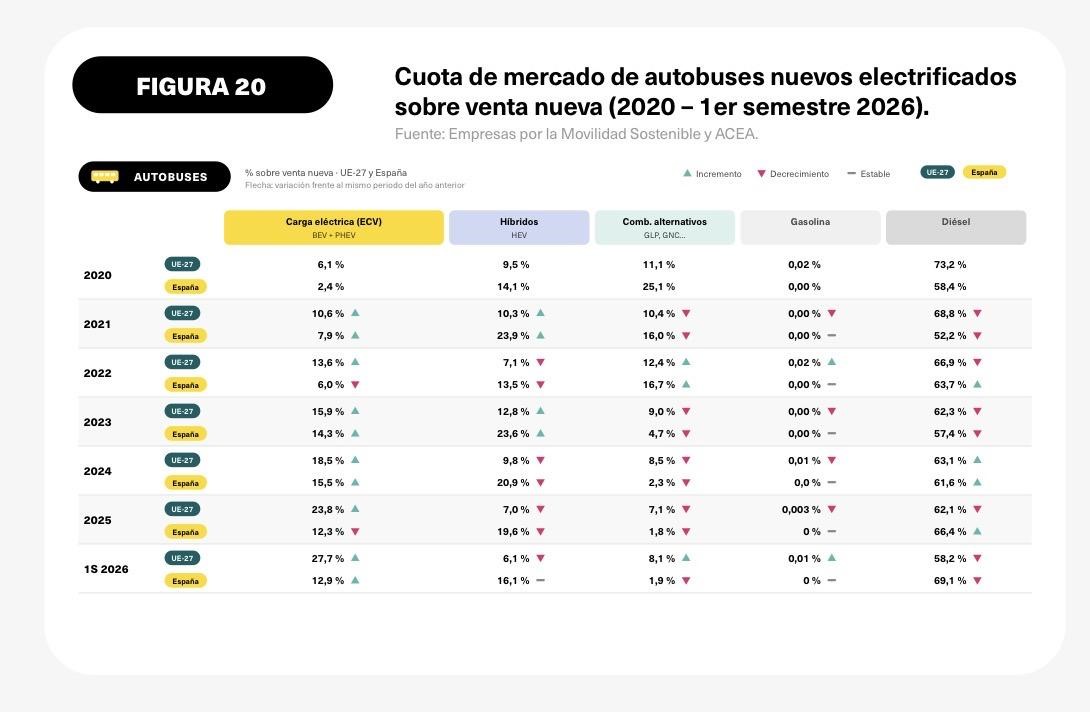
En España, durante 2025, los turismos 100 % eléctricos crecieron un 77,1 % (hasta el 8,8 % de cuota de mercado) y los enchufables, un 111,7 %, convirtiendo a España en el único país europeo donde el PHEV supera al BEV en ventas, según el VI Informe OBS de Movilidad Eléctrica. El primer semestre de 2026 confirmó la tendencia: los turismos electrificados crecieron un 37,9 % (21,8 % de cuota) y, por primera vez, las matriculaciones de BEV duplicaron a las de diésel. Aun así, el híbrido convencional sigue siendo la primera opción de compra (42 % de cuota), y el parque de turismos enchufables apenas representa el 2,3 % del total, muy lejos del objetivo de 5,5 millones para 2030.
Furgonetas: donde los números ya empiezan a cuadrar
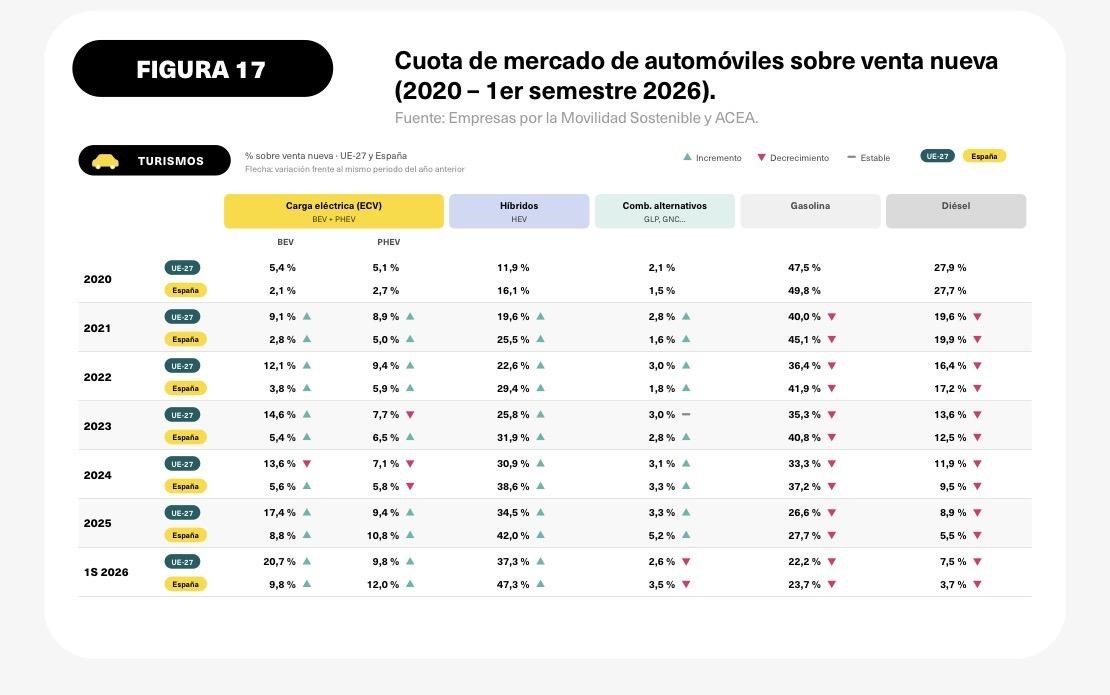
Por otro lado, la logística ligera es un buen termómetro. En España, la cuota de la furgoneta eléctrica pasó del 4,3 % en 2024 al 9,4 % en 2025 y al 11,3 % en el primer semestre de 2026. En el conjunto de la UE, las furgonetas eléctricas crecieron un 41,6 % en el primer semestre de 2026 y alcanzaron el 13,2 % de cuota, frente al 9,5 % de un año antes,
En furgonetas, España lideró en 2025 el crecimiento eléctrico más fuerte de toda la UE (+142,5 %, 9,4 % de cuota) y siguió avanzando con fuerza en el primer semestre de 2026 (+50,9 %, 11,3 % de cuota), el segmento donde el país mejor se comporta¹⁴.
Autobuses
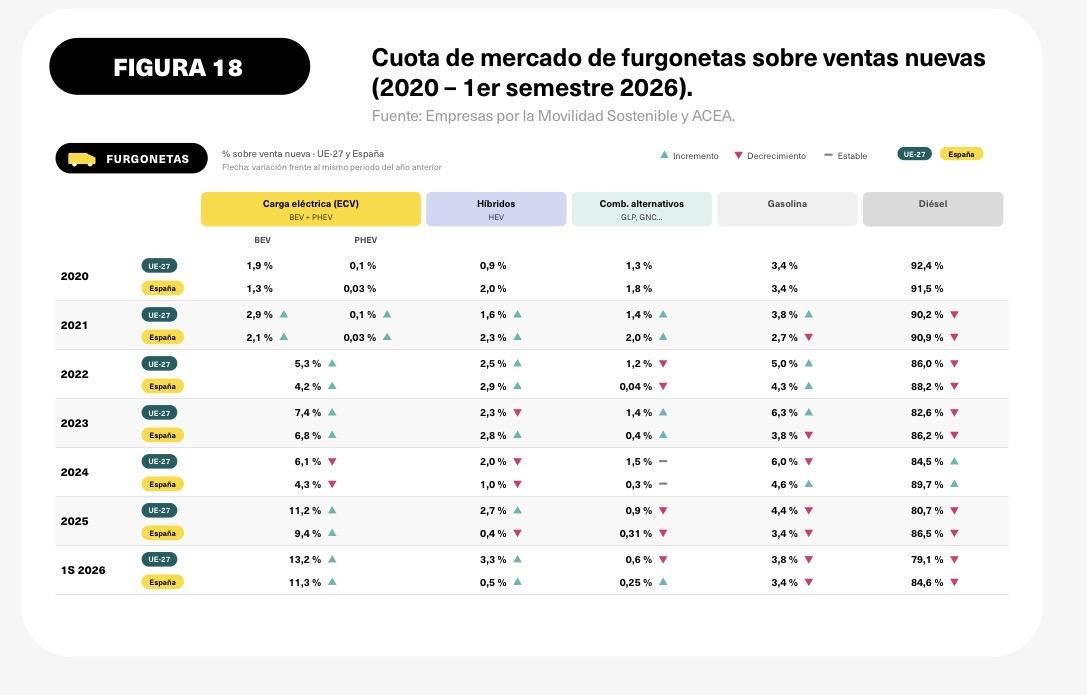
En España, las matriculaciones de autobuses retrocedieron un 22,4 % en 2025 en contraste con el fuerte avance europeo, que pasó del 23,8 % al 27,7 % de cuota entre 2025 y el primer semestre de 2026.
Frente al fuerte avance del eléctrico en la UE (23,8 % de cuota en 2025, 27,7 % en el primer semestre 2026), en España, las matriculaciones de autobuses retrocedieron un 22,4 % en 2025, manteniendo la cuota de BEV en el 12 % en 2025 y 13 % en el primera semestre 2026.
Datos que confirman que la contratación pública española de flotas de autobuses, sigue sin trasladar el mismo ritmo de electrificación que otros grandes mercados europeos.
Motocicletas, Ciclomotores y Cuadriciclos
Las motos y vehículos ligeros, el segmento más accesible de electrificar, revirtieron su caída en 2025 (+14,1 %) pero volvieron a perder cuota en el primer semestre de 2026, mientras los ciclomotores siguen fuera de las ayudas del nuevo Plan Auto+.
Camiones: el reto pendiente
Además, según este mismo informe, el transporte pesado sigue siendo uno de los grandes retos de la electrificación. En Europa, las matriculaciones de camiones eléctricos crecieron un 47,7 % en el primer semestre de 2026 y ya representan el 4,8 % del mercado. España, sin embargo, avanza a otro ritmo: por primera vez desde 2020 las matriculaciones de camiones eléctricos pesados cayeron un 46,7 % en ese mismo periodo.
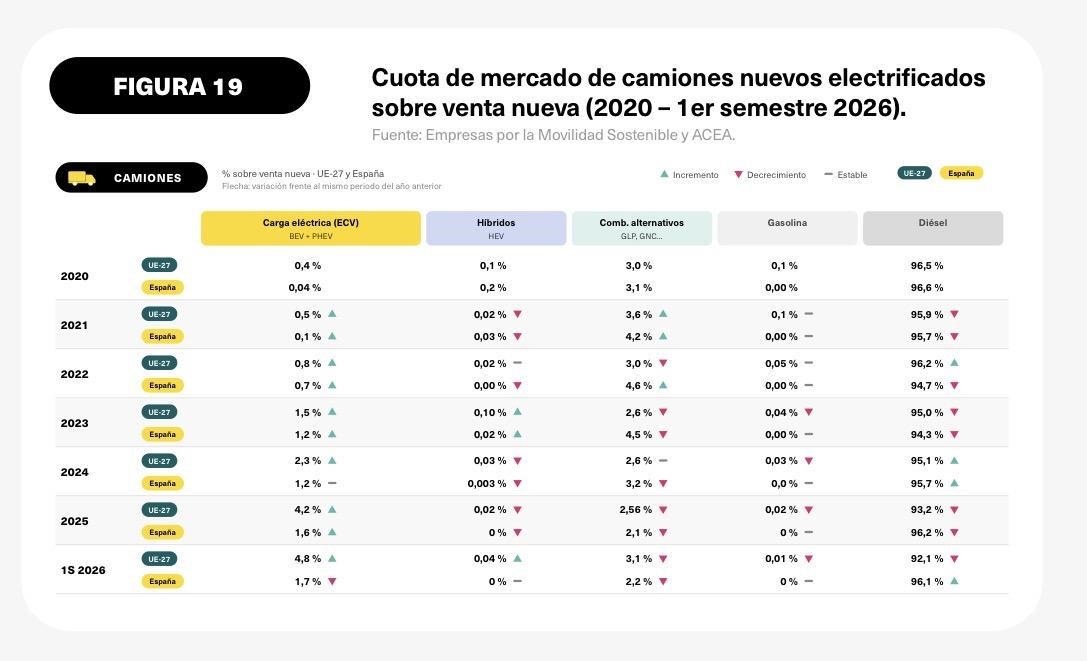
La falta de ayudas, al quedar estos excluidos de las ayudas del nuevo Plan Auto+ es una barrera clara, pero también la infraestructura de recarga es uno de los principales obstáculos. España contaba con 188 puntos de recarga aptos para vehículos pesados, frente a los 2.890 de la UE-27. De esos 188 puntos, 44 son exclusivos para camiones y 144 se encuentran en emplazamientos de uso mixto. Y el reto no es menor: el parque español de camiones ronda las 620.000 unidades, con una antigüedad media de 15 años, y solo el 0,25 % está electrificado, frente al objetivo comprometido de 8.000 unidades cero emisiones para 2030.
El desafío ahora es acelerar la infraestructura y crear las condiciones necesarias para que la electrificación también sea viable en el transporte pesado.
Mientras llega el enchufe: combustibles renovables de origen local
Que el camión pesado tarde en electrificarse no significa quedarse de brazos cruzados. Hay una vía intermedia que reduce emisiones de CO2, y que en algunos casos no requiere de un cambio de flota y se produce a nivel local: los combustibles renovables.
Un ejemplo es el HVO (diésel renovable hecho con aceites y residuos), un sustituto directo del gasóleo que no exige modificar el motor ni la red de repostaje. Según el estudio de coste total de propiedad de IRU y ASTIC —validado por la Universidad Técnica de Graz—, un camión con HVO emite entre 94 y 105 gramos de CO₂ por kilómetro, frente a más de 900 g/km del diésel fósil: una reducción del 85–90 % en ciclo de vida completo.
El biometano, obtenido de residuos agrícolas, ganaderos y urbanos, apunta en la misma dirección y añade una ventaja estratégica: se produce aquí. El problema es que España apenas lo aprovecha. El país cerró 2025 con 22 plantas en operación, frente a las cerca de 600 de Francia, pese a contar con un potencial accesible estimado en 97 TWh anuales (APPA Biogás). Es energía renovable, gestionable y nacional que hoy se está dejando sobre la mesa.
No se trata de elegir entre electrificación y combustibles renovables, sino de usar cada solución donde mejor encaja. Para el transporte pesado de larga distancia, donde la batería y la recarga aún no llegan, los carburantes renovables de origen local reducen emisiones de CO2 y, a la vez, recortan la dependencia del petróleo importado. Ese es, precisamente, el doble objetivo —ambiental y económico— que persigue toda la transición.
El TCO: por qué sale a cuenta
Más allá del precio de compra, la decisión se juega en el coste total de propiedad (TCO). En España, recargar en base cuesta 2,75 € cada 100 km, frente a los 8,56 € del diésel (VI Informe OBS). A ello se suma la eficiencia del motor eléctrico (75–80 %, frente al 30–35 % del diésel) y, a escala de país, el ahorro en importaciones de crudo. Para una flota, esa diferencia en el coste energético, de mantenimiento y el riesgo de exposición al precio del petróleo es lo que convierte la electrificación en una inversión y no solo en un gasto.
Una transición que necesita tiempo
Conviene ser realistas: matricular no equivale a dejar de consumir de inmediato. En España, el consumo de carburantes entre enero y agosto de 2026 se mantuvo prácticamente al nivel de 2025 (BC3). El efecto llegará a medida que el parque se renueve.
La conclusión es doble y, sobre todo, compartible: electrificar el transporte reduce emisiones y refuerza la seguridad económica. Avanzar en recarga, en información y en políticas estables es la mejor forma de aprovechar una oportunidad que ya es ambiental y financiera a la vez.
